「会社を辞めたい。でも、上司に言い出せない……」
「自分が辞めたら、同僚に迷惑がかかるかもしれない」
「退職を伝えたら、引き止められたり怒られたりしそうで怖い」
そんな悩みを抱えていませんか?
こんばんは、メタボ父さんです!(^_-)-☆
私は現在55歳。不動産会社の営業部長として働いています。
これまで2度の転職を経験しましたが、最初の転職では、会社を辞めるまでに2年間もかかりました。
新卒で入社した金融機関で7年間働きましたが、20代の頃は給与や仕事内容、上司との人間関係に不満を感じていたのです。
それでも、なかなか「辞めます」の一言が言えませんでした。
お世話になった先輩や同僚に迷惑をかけたくない。
上司に反対されたら、どうすればよいのだろう。
そんなことばかり考えていました。
ようやく退職の意思を伝えたときも、上司から引き止められ、別の支店へ異動することになりました。
結局、異動先でさらに1年間働き、最初に転職を考えてから2年後に不動産業界へ転職しました。
今振り返ると、もう少し早く自分の将来について決断できたのではないかと思います。
しかし、退職を伝えることに悩む気持ちは、今でもよくわかります。
そして現在、私は営業部長として社員の採用や退職にも関わる立場になりました。
退職する側と、退職の申し出を受ける側。
両方の立場を経験して感じるのは、退職は相手に遠慮して我慢し続けるものでも、勢いだけで決めるものでもないということです。
会社を辞める意思が固まっているなら、適切な方法で伝えることが大切です。
どうしても自分では言えない場合には、退職代行サービスなどの選択肢もあります。
ただし、退職代行を利用すれば必ず即日退職できるわけではなく、依頼先によって対応できる範囲も異なります。
この記事では、私自身の転職経験と営業部長としての経験をもとに、次の内容を解説します。
- 会社を辞めると言い出せない理由
- 上司に退職の意思を伝える方法
- 強く引き止められたときの対処法
- 退職代行サービスの仕組みと注意点
- 退職する前に確認したいこと
「会社を辞めたいけれど、どうしても言えない
そんな方が、自分に合った方法で次の一歩を踏み出すための参考になれば嬉しいです。
それでは、一緒に考えていきましょう!(^_-)-☆
1:会社を辞めると言えない5つの理由
「もう会社を辞めよう」
そう決めたはずなのに、いざ上司を目の前にすると、なかなか言葉が出てこない。
そんな経験はありませんか?
私自身、金融機関を辞めるときに同じような経験をしました。
退職を伝えられない人には、いくつか共通する悩みがあると思います。
(1)上司に怒られたり、引き止められたりするのが怖い
会社を辞めると伝えたとき、上司がどのような反応をするのか。
これは大きな不安の一つでしょう。
「今辞められたら困る」
「もう少し頑張ってみないか」
そんな言葉をかけられると、自分の決断が間違っているように感じることもあります。
私も金融機関を辞めようとしたとき、上司から引き止められました。
結果として別の支店へ異動し、さらに1年間働くことになりました。
当時は上司の言葉に迷い、自分の意思を貫くことができなかったのだと思います。
ただし、上司から引き止められたとしても、退職するかどうかを最終的に考えるのは自分自身です。
(2)同僚に迷惑をかけたくない
自分が会社を辞めたら、残された同僚の仕事が増えてしまう。
そう考えると、申し訳ない気持ちになりますよね。
私も金融機関で働いていた頃、お世話になった先輩や同僚のことが気になっていました。
仕事で困ったときに助けてもらったこともありましたから、簡単に辞めるとは言えませんでした。
しかし、現在は営業部長として社員の退職を受ける立場になり、考え方が変わりました。
社員が退職したとき、業務を引き継ぎ、必要に応じて人員を補充することは、会社側が考えなければならない問題です。
もちろん、可能な範囲で引き継ぎを行うことは大切です。
それでも、同僚への申し訳なさだけを理由に、自分の将来を諦める必要はないと思います。
(3)お世話になった会社への罪悪感がある
新卒で入社した会社や、長年勤めた会社ほど、退職を伝えにくいものです。
入社後に仕事を教えてくれた上司や、育ててくれた会社に対して、恩を感じている人もいるでしょう。
私も新卒で入社した金融機関には、お世話になったという気持ちがありました。
その一方で、仕事や将来への不安を抱えていました。
そこで今、私が思うのは、感謝することと、働き続けることは別だということです。
お世話になった会社に感謝しながら、新しい道へ進む選択もあります。
(4)転職先が決まっておらず、退職後の生活が不安
会社を辞めたい気持ちはあっても、次の仕事が決まっていなければ不安になります。
毎月の給与がなくなり、生活費や住宅ローンなどの支払いが心配になることもあるでしょう。
私の場合も、転職後の生活への不安がありました。
当時は転職情報誌を何度も購入しながら、なかなか次の行動を決められませんでした。
ただ、退職を決断することと、転職活動を始めることは別です。
心身に大きな負担がなく、今の会社で働き続けられる状況なら、在職中に求人情報を調べる方法もあります。
転職先が決まっていない方は、まず生活費と今後の選択肢を整理してみてください。
(5)退職の切り出し方がわからない
最後は、そもそも退職をどう伝えればよいのかわからないという悩みです。
「お時間をいただけますか?」
その一言を伝えるだけでも、緊張するものです。
特に上司との関係が悪かったり、普段から威圧的な態度を取られていたりすると、退職の話をすること自体が大きなストレスになります。
私も金融機関を辞めるとき、勇気を出して退職の意思を伝えましたが、引き止められて決断が揺らぎました。
今なら、退職理由や希望する退職日を事前に整理し、落ち着いて意思を伝えることが大切だったと思います。
また、上司に直接伝えるのが難しい場合には、人事担当者への相談や、書面による申し出なども考えられます。
深刻なハラスメントがある場合には、無理に上司と直接話す必要はありません。
退職を言い出せないのは、相手への配慮や将来への不安があるから
ここまで、会社を辞めると言えない5つの理由を紹介しました。
私自身、退職するまで2年間も悩みました。
しかし、現在は退職を受ける側になり、社員が辞めることも会社経営の中で想定しておくべきことだと感じています。
大切なのは、周囲への感謝や配慮を忘れずに、自分の将来についても考えることです。
会社に迷惑をかけたくない気持ちと、自分の人生を大切にする気持ちは、どちらも持っていてよいのです。
次の章では、上司に退職の意思を伝える具体的な方法を紹介します。
2:上司に退職を伝える方法と例文|営業部長が解説
「退職することは決めた。でも、何と言って伝えればよいのだろう?」
そんな方に、営業部長として社員の退職相談を受けてきた私から、具体的な伝え方を紹介します。
私自身、20代で金融機関を辞めるときは、上司に退職を切り出すだけでも大変でした。
今なら、もっと落ち着いて自分の意思を伝えられたのではないかと思います。
(1)まず退職の意思と希望日を整理する
上司に話す前に、退職する意思が固まっているのか、それともまだ迷っているのかを整理してみましょう。
もし退職を決めているなら、希望する退職日や引き継ぎの見通しも考えておくと、話を進めやすくなります。
ただし、会社の忙しさや後任者が決まるかどうかだけで、退職日がいつまでも先延ばしになる必要はありません。
また、雇用期間の定めがない労働契約では、原則として退職の申し入れから2週間で契約を終了できるという民法上のルールがあります。
一方、契約社員など雇用期間の定めがある場合は、契約内容や退職理由によって取り扱いが異なるため、個別に確認することが必要です。
(2)上司に面談の時間をお願いする
退職を伝えるときは、できれば落ち着いて話せる時間を確保しましょう。
私は営業部長として、社員から「少しお時間をいただけますか」と相談されることがあります。
突然、大勢の前で退職の話をするより、個別に話せる時間を設けた方が、お互いに落ち着いて話せると思います。
例えば、次のような伝え方で十分です。
【面談をお願いする例文】
「今後の働き方についてご相談したいことがあります。少しお時間をいただけますでしょうか」
ただし、上司からのハラスメントなどがあり、直接話すことが難しい場合は、無理に面談する必要はありません。
人事担当者への連絡や、書面による申し出など、状況に応じた方法を考えてください。
(3)退職の意思は曖昧にせず伝える
退職を決めている場合、「辞めようか迷っています」という伝え方では、相談なのか退職の申し出なのかがわかりにくくなります。
もちろん、まだ迷っているなら相談でも構いません。
しかし、すでに退職を決断しているのであれば、その意思を明確に伝えることが大切です。
【退職を伝える例文】
「突然のお話で申し訳ありませんが、一身上の都合により退職することを決めました。〇月〇日付での退職を希望しております。これまでお世話になったことには感謝しております。引き継ぎについては、可能な範囲で責任を持って対応したいと考えています」
退職理由について、必要以上に個人的な事情を詳しく説明する必要はありません。
また、事実と異なる理由を無理に作る必要もないと思います。
大切なのは、感謝の気持ちを伝えながら、退職の意思を明確にすることです。
(4)強く引き止められたときの答え方
退職を伝えたあと、上司から引き止められることもあります。
「もう少し頑張ってほしい」
「異動するから考え直してくれないか」
私自身、金融機関を辞めるときには、引き止められた結果、別の支店でさらに1年間働きました。
もちろん、異動や待遇改善によって悩みが解決するなら、残る選択もあります。
ただし、退職の意思が固まっているなら、断り方を事前に考えておきましょう。
【引き止められたときの例文】
「ご配慮いただき、ありがとうございます。ただ、今後の働き方について十分に考えたうえで決断しましたので、退職の意思は変わりません」
感情的になって会社への不満を並べるよりも、落ち着いて同じ意思を伝える方が、話が進みやすいと思います。
(5)退職届は記録が残る形で提出する
口頭で退職の意思を伝えたあと、会社の手続きに従って退職届を提出することがあります。
また、上司が面談に応じない場合や、退職の申し出を受け付けてもらえない場合は、書面など記録が残る方法を検討してください。
【退職届の文例】
退職届
私儀
このたび、一身上の都合により、令和〇年〇月〇日をもって退職いたします。
令和〇年〇月〇日
所属部署 〇〇部
氏名 〇〇〇〇
株式会社〇〇
代表取締役 〇〇〇〇 殿
なお、退職の効力や必要な手続きは、雇用契約の種類や個別の事情によって異なります。
退職を認めてもらえない、脅されている、賃金が支払われないといったトラブルがある場合は、労働局の総合労働相談コーナーや弁護士などへの相談を検討してください。
(6)退職する側も受ける側も、冷静な対応が大切
私は現在、社員の退職を受ける立場にいます。
もちろん、社員が退職するときは、仕事の引き継ぎや今後の人員配置を考えなければなりません。
しかし、それは会社が対応すべき課題でもあります。
社員が自分の将来を考えて退職を決断したなら、その意思を尊重することが大切だと思っています。
一方で、退職する側も、お世話になった会社や同僚への配慮を忘れず、できる範囲で引き継ぎを行うことが望ましいでしょう。
ただし、ハラスメントや体調不良などで出勤が難しい場合に、無理をしてまで直接対応する必要はありません。
退職は、相手の許しを得るために自分の人生を諦めるものではありません。
自分の意思を大切にしながら、適切な手続きを進めてほしいと思います。
次の章では、どうしても自分で退職を伝えられない場合の選択肢として、退職代行サービスについて説明します。
3:退職代行サービスとは?仕組みと依頼先の違いを解説
「会社を辞めたい。でも、どうしても上司に伝えられない……」
そんな方にとって、退職代行サービスは一つの選択肢になります。
私が金融機関を辞めようとしていた20代の頃は、退職の意思を上司に伝えるだけでも大変でした。
実際に引き止められ、別の支店へ異動することになり、最終的に転職するまで2年間かかりました。
現在は不動産会社の営業部長として、社員の退職を受ける立場にいます。
その経験から、退職に関する話し合いを一人で抱え込まないことも大切だと感じています。
ただし、退職代行サービスは、どこに依頼しても同じ対応が受けられるわけではありません。
利用する前に、仕組みや法律上の違いを確認しておきましょう。
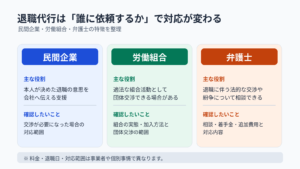
(1)退職代行サービスは何をしてくれるのか
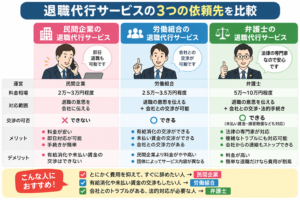
退職代行サービスとは、本人に代わって勤務先へ退職の意思を伝えるなど、退職に関する連絡を支援するサービスです。
上司と直接話すことが難しい方にとって、精神的な負担を軽減する助けになる場合があります。
ただし、退職代行に申し込んだからといって、必ずその日から出勤する必要がなくなるわけではありません。
また、有給休暇の取得や未払い賃金の請求などについて、依頼先がどこまで対応できるかも異なります。
特に重要なのが、サービスを運営している主体です。
(2)民間企業が運営する退職代行
民間企業が運営する退職代行では、一般的に、勤務先へ本人の退職意思を伝えるサービスが提供されています。
例えば、本人が決めた退職希望日や連絡事項を会社に伝えるといった対応です。
ただし、弁護士資格を持たない事業者が、報酬を得て法律上の紛争について交渉することには制限があります。
そのため、退職日や有給休暇、未払い賃金などについて勤務先との法的な交渉が必要な場合、民間企業の退職代行では対応できないことがあります。
料金だけでなく、どこまで対応できるサービスなのかを確認してください。
(3)労働組合が運営する退職代行
労働組合が運営する退職代行もあります。
労働組合には、労働条件などについて使用者と団体交渉を行う権利があります。
そのため、適法な労働組合が組合員のために行う団体交渉であれば、一般的な民間企業の退職代行とは対応できる範囲が異なります。
ただし、労働組合を名乗っていれば、どのような交渉でも自由に行えるというわけではありません。
実際の運営主体や組合への加入関係、交渉内容などによって判断が必要です。
また、退職に伴う損害賠償請求など、法律上の紛争について幅広い代理業務ができるとは限りません。
依頼する前に、運営組織と対応範囲を確認しましょう。
(4)弁護士が対応する退職代行
退職に関して勤務先と法的な争いがある場合は、弁護士への相談が適しています。
例えば、次のようなケースです。
- 未払い残業代や賃金を請求したい
- 退職を妨害されている
- 会社から損害賠償を請求されている
- ハラスメントについて法的な対応を考えている
- 雇用契約の内容をめぐって争いがある
弁護士であれば、法律上の代理権に基づき、依頼された範囲で会社との交渉や必要な法的手続きに対応できます。
ただし、対応内容や費用は弁護士事務所によって異なります。
相談料、着手金、追加費用などについて事前に確認しましょう。
(5)退職代行を選ぶ前に確認したい5つのポイント
退職代行サービスを検討するなら、次の点を確認しておくことをおすすめします。
① 運営しているのは民間企業・労働組合・弁護士のどれか
② 勤務先との交渉が必要になった場合、どこまで対応できるか
③ 基本料金と追加費用はいくらか
④ 有給休暇や退職日の調整について、どのような支援が受けられるか
⑤ 退職できなかった場合の対応や返金条件はどうなっているか
特に注意したいのが「即日退職可能」「退職成功率100%」といった宣伝文句です。
連絡をした当日から会社に行かずに済む場合もありますが、雇用契約や有給休暇の状況、会社との合意などによって結果は異なります。
広告の言葉だけで判断せず、利用規約やサービス内容を確認しましょう。
上司に退職を言い出せない男性には「男の退職代行」という選択肢もある
職場の人間関係に疲れて、会社を辞めたいと思っていても、なかなか上司に退職を切り出せない人もいるでしょう。
特に、上司から強い引き止めを受けそうな場合や、退職を伝えた後の職場の雰囲気が心配な場合は、退職すること自体が大きなストレスになります。
そんな男性に知ってほしいサービスが「男の退職代行」です。
男の退職代行は、退職の意思を会社に伝える手続きを代行してくれる、男性向けの退職代行サービスです。
会社に退職を伝えることが精神的な負担になっている人にとって、選択肢の一つになります。
ただし、退職代行サービスによって対応できる範囲は異なります。料金や運営体制、会社との交渉が必要になった場合の対応などを事前に確認することが大切です。
一人で悩み続ける前に、どのようなサービスなのか確認してみてはいかがでしょうか。

営業部長として考える退職代行サービス
私は現在、社員の退職について相談を受ける立場にいます。
社員が退職するときには、会社側も業務の引き継ぎや人員配置を考えなければなりません。
しかし、それは会社が対応すべき問題でもあります。
本来であれば、社員が安心して退職の意思を伝えられる職場であることが望ましいと私は思っています。
それでも、上司との関係や精神的な負担によって、直接伝えられない事情がある方もいるでしょう。
そんなときは、退職代行を利用することも一つの方法です。
ただし、すべての人に退職代行が必要なわけではありません。
自分で退職を伝えられる場合もあれば、法律上の問題があるため弁護士に相談した方がよい場合もあります。
大切なのは、サービスの名前や料金だけではなく、自分の状況に合った依頼先を選ぶことです。
次の章では、退職代行サービスの料金や口コミを確認するときの注意点について説明します。
4:退職代行サービスの料金と口コミ・評判の見極め方
「退職代行を利用してみたいけれど、料金はいくらかかるの?」
「本当に会社を辞められるの?」
「口コミを見ても、どのサービスを選べばよいのかわからない」
そんな疑問を抱えている方もいると思います。
退職代行は、会社に退職の意思を伝えられない方にとって、一つの選択肢です。
しかし、料金の安さや口コミの評価だけで依頼先を決めることはおすすめしません。
特に、退職日や有給休暇、未払い賃金などについて会社との交渉が必要になる場合は、依頼先によって対応できる範囲が違います。
ここでは、退職代行の料金と口コミを確認するときのポイントを紹介します。
(1)退職代行の料金はサービスによって違う
退職代行の料金は、運営主体やサービスの内容によって異なります。
民間企業、労働組合、弁護士のいずれに依頼するかによっても、料金体系は変わります。
また、同じ運営形態でも、基本料金だけで対応するサービスもあれば、追加費用が発生するサービスもあります。
そのため、「退職代行なら一律〇〇円」と考えない方がよいでしょう。
料金を調べる際には、必ず依頼先の公式サイトで最新の情報を確認してください。
(2)基本料金だけでなく追加費用も確認する
私が特に確認してほしいのは、広告に大きく表示されている料金だけではありません。
例えば、次のような点です。
- 相談だけなら無料なのか
- 正社員・契約社員・アルバイトで料金が違うのか
- 追加の相談や連絡に費用がかかるのか
- 会社との交渉が必要になった場合はどうなるのか
- 依頼を取り消した場合の返金条件はどうなっているのか
料金が安くても、必要な対応を受けられなければ、結果的に困ってしまう場合があります。
料金とサービス内容は、必ずセットで比較することが大切です。
(3)口コミを見るときに注意したいこと
退職代行サービスを選ぶ際、口コミや評判を参考にする方も多いでしょう。
実際に利用した人の感想は、サービスの雰囲気を知る参考になります。
ただし、口コミを読むときには注意も必要です。
例えば、「申し込んだ翌日から会社に行かずに済んだ」という口コミがあったとしても、同じ結果になるとは限りません。
雇用契約の種類、有給休暇の残日数、会社との合意状況などによって事情が違うからです。
また、広告サイトに掲載されている体験談と、第三者が投稿した口コミでは、情報の性質も異なります。
口コミを参考にするときは、投稿日や具体的な利用状況、出典などを確認しましょう。
(4)「即日退職」「成功率100%」という言葉に注意する
退職代行の広告では、「即日対応」「即日退職」などの表現を見かけることがあります。
しかし、ここで注意したいのは、即日対応と即日退職は同じ意味ではないということです。
即日対応とは、その日のうちに相談や連絡などを始められるという意味で使われる場合があります。
一方、即日退職とは、雇用契約をその日で終了することです。
実際の退職日は、契約内容や法律上のルール、会社との合意などによって異なります。
また、退職成功率についても、どのような条件で集計した数字なのか確認する必要があります。
宣伝文句だけを信じるのではなく、利用規約や説明内容をよく確認しましょう。
(5)料金よりも自分の状況に合うサービスを選ぶ
私は現在、不動産会社の営業部長として、社員の退職相談を受ける立場にいます。
会社を辞めるときには、単に退職の意思を伝えるだけで済む場合もあれば、労働条件などをめぐって問題になる場合もあります。
例えば、上司に退職の意思を伝えられないだけなら、意思を伝えるための支援が役立つかもしれません。
一方、未払い残業代の請求や損害賠償など、法律上の争いがある場合は、弁護士への相談を検討する必要があります。
私は、退職代行を利用すること自体が悪いとは思いません。
ただし、誰にでも必要なサービスというわけでもありません。
大切なのは、自分が何に困っているのかを整理し、その問題に対応できる依頼先を選ぶことです。
退職代行を申し込む前に、契約内容を確認しよう
退職代行を検討する場合は、料金、追加費用、対応範囲、返金条件などを事前に確認してください。
また、申し込んだからといって、必ず希望どおりの日に退職できるとは限りません。
退職日や有給休暇の取り扱いなどで疑問がある場合は、契約前に確認しましょう。
私自身、若い頃は上司に退職を伝えることができず、2年間も悩みました。
だからこそ、自分一人では解決できないと感じている方には、相談できる場所があることを知ってほしいと思っています。
ただし、焦って契約する必要はありません。
料金だけでなく、サービスの内容や運営主体を確認し、納得したうえで利用を判断してください。
次の章では、ここまでの内容を振り返り、会社を辞めると言えない方がどのように行動すればよいかをまとめます。
5:まとめ|会社を辞めると言えないときは、一人で悩まないでほしい
会社を辞めたいと思っていても、上司に退職を伝えるのは勇気がいるものです。
私自身、新卒で入社した金融機関を辞めるまでに2年間もかかりました。
当時は上司に退職を伝えることが怖く、お世話になった同僚への申し訳なさもありました。
ようやく退職の意思を伝えたときも、引き止められて別の支店へ異動することになりました。
その後、不動産業界への転職を決断し、ようやく新しい人生をスタートできたのです。
今振り返ると、もっと早く行動していればよかったと思うこともあります。
しかし、悩んだ経験があったからこそ、退職を言い出せない人の気持ちもわかるようになりました。
そして現在は、不動産会社の営業部長として、社員の退職の申し出を受ける立場にいます。
退職する側と受ける側の両方を経験して、私が大切だと思うのは、会社への配慮と、自分の人生を大切にすることを両立させるという考え方です。
会社を辞めると言えない人に伝えたい3つのこと
① 退職を伝えることに罪悪感を持ちすぎない
お世話になった会社や同僚への感謝は大切です。
しかし、その気持ちだけで自分の将来を諦める必要はありません。
② 退職を決めたなら、意思を明確に伝える
上司に退職を相談するのか、それとも退職を決めているのか。
自分の気持ちを整理して、落ち着いて伝えることが大切です。
引き止められたとしても、自分の希望や将来について考える時間を持ちましょう。
③ どうしても言えないときは、第三者に相談する
上司と直接話せない事情がある場合、無理に一人で対応する必要はありません。
人事担当者や公的な労働相談窓口、弁護士などに相談する方法があります。
また、退職の意思を伝えるために、退職代行サービスを利用する選択肢もあります。
ただし、退職代行は運営主体によって対応できる範囲が異なるため、料金だけで選ばないようにしてください。
最後に、退職で悩んでいる方へ
私が20代で転職を考えていた頃は、上司や親に反対されることが怖くて、なかなか行動できませんでした。
でも、今の自分から当時の自分に声をかけるとしたら、こう伝えたいです。
「会社への感謝は忘れなくていい。でも、自分の人生まで我慢し続ける必要はないよ」
もちろん、退職がすべての悩みを解決するとは限りません。
転職先が決まっていない場合は、生活費や今後の働き方を考えることも必要です。
一方、ハラスメントや心身の不調などで働き続けることが難しい場合は、転職先を決めることより、安全や健康を優先してほしいと思います。
大切なのは、焦って辞めることでも、我慢し続けることでもありません。
自分の状況を整理し、納得できる方法で次の一歩を踏み出すことです。
退職を言い出せずに悩んでいる男性へ
退職する意思が固まっていても、上司に直接伝えることが難しい場合もあります。
そんなときは、一人で抱え込まず、退職代行サービスを利用する方法もあります。
男性向けの「男の退職代行」も選択肢の一つです。
料金や対応内容を確認し、自分に合った方法を検討してみてください。
この記事が、会社を辞めると言えずに悩んでいる方のお役に立てば嬉しいです。
最後までお読みいただき、ありがとうございました!(^_-)-☆
【関連記事】
【初心者にオススメ】職場の人間関係に疲れたら退職代行を使って転職しましょう!
【失敗しない退職方法】辞表を出すタイミングと注意点を徹底解説!
━☆★☆★☆━━━━━━━━━━━━━━━━━━━━━━━━━